e& money UAE
- 13.41Kالمراجعات
- 4.7
- المطوّر
- e& UAE
- تاريخ الإصدار
- 13/06/2019
لقطات الشاشة

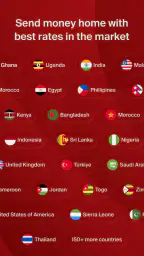
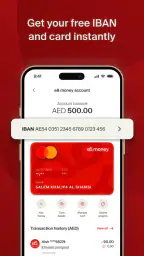
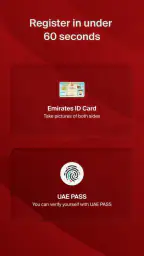


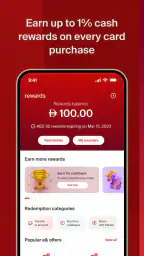

عندما أبحث عن تطبيق مالي للاستخدام اليومي في الإمارات، أريد شيئًا واضحًا قبل أي شيء آخر: أن أفهم ما الذي أستطيع إنجازه، وأن أصل إلى أول عملية مفيدة من دون أن أشعر بأنني دخلت إلى نظام مصرفي معقد. هذا هو الانطباع الذي يتركه تطبيق e& money UAE منذ البداية. هو تطبيق مالي مجاني من تطوير e& UAE، ومناسب للمستخدم الذي يريد إدارة احتياجاته المالية من الهاتف بدل التنقل بين خدمات متفرقة.
التطبيق موجّه للجميع تقريبًا، وتصنيفه العمري PEGI 3، لكن سهولة الاستخدام لا تعني أنني أتعامل معه بلا انتباه. أي تطبيق مالي يستحق دقائق إضافية لفهم خطوات التحقق، ومراجعة اسم المستفيد والمبلغ قبل التأكيد، والتأكد من أن الهاتف والحساب المستخدمين هما المقصودان فعلًا. في تجربتي، قيمة التطبيق تظهر عندما أتعامل معه كأداة للمهام المتكررة، لا كبديل كامل عن كل خدمة مالية موجودة.
ماذا أتوقع قبل البدء باستخدام التطبيق؟
أول ما يلفتني هو أن e& money UAE ليس تطبيقًا للترفيه أو لتصفح المعلومات المالية فقط؛ وظيفته عملية، ولذلك تكون أهم لحظة فيه هي الانتقال من الشاشة الرئيسية إلى إجراء واضح. قد يكون هدفك معرفة الرصيد المتاح، أو تنفيذ عملية مالية، أو متابعة حركة سابقة، لكن النجاح يعتمد على اختيار الخدمة الصحيحة بدل الضغط العشوائي على الأزرار.
يعمل التطبيق على نظام أندرويد ابتداءً من الإصدار 7.1، وهذا يجعله متاحًا على عدد كبير من الهواتف التي ما زالت قيد الاستخدام. الإصدار الحالي هو 6.9، بينما بدأ إطلاقه في 13/06/2019. هذه المعلومة مهمة لمن يستخدم هاتفًا قديمًا؛ فالتوافق الأساسي لا يعني أن كل هاتف قديم سيمنحك تجربة سلسة، خصوصًا إذا كان التخزين ممتلئًا أو كان النظام يعاني من بطء عام.
يحصل التطبيق على متوسط تقييم يبلغ 4.7، مع أكثر من مئة ألف تقييم وحوالي ثلاثة عشر ألف مراجعة، كما تجاوز عدد تثبيته المليون. لا أتعامل مع هذه الأرقام كضمان بأن التجربة ستكون مثالية لكل شخص، لكنها تشير إلى أن التطبيق ليس تجربة هامشية أو غير معروفة. الأهم بالنسبة لي هو أن أختبره وفق المهمة التي أحتاجها، لأن تطبيقًا ممتازًا للتحويلات قد لا يكون خياري المفضل لمتابعة ميزانية منزلية مفصلة.
النقطة العملية الأولى: لا تبدأ باستخدامه وأنت مستعجل لإتمام عملية حساسة. افتح التطبيق في وقت هادئ، تعرّف إلى أسماء الأقسام، ولاحظ أين تظهر تفاصيل الحساب وسجل العمليات. هذه الخطوة الصغيرة تقلل احتمال الخلط بين الرصيد المتاح، وآخر عملية، وأي مبلغ قيد المعالجة.
التثبيت وتهيئة الحساب من دون ارتباك
بعد تثبيت التطبيق، أتوقع أن يطلب مني المرور بخطوات مرتبطة بالحساب والهوية وطريقة الوصول. هنا أنصح باستخدام رقم الهاتف أو بيانات الحساب التي أستعملها فعلًا، وليس معلومات مؤقتة قد أنساها لاحقًا. في التطبيقات المالية، مشكلة الدخول بعد تغيير الهاتف أو إعادة تثبيت التطبيق قد تكون أكثر إزعاجًا من عملية الإعداد نفسها.
أتعامل مع شاشة التحقق بتركيز خاص. أقرأ كل خانة قبل الانتقال، وأتأكد من أن رقم الهاتف الذي أستقبل عليه رمز التحقق هو الرقم المتاح معي الآن. إذا وصل الرمز متأخرًا، لا أكرر الطلب بسرعة مرات متتالية؛ الأفضل الانتظار قليلًا، ثم استخدام أحدث رمز يصل، لأن الرموز السابقة قد لا تكون صالحة.
من المفيد أيضًا أن أجهز مسبقًا المعلومات التي قد أحتاج إلى إدخالها، وأن أتجنب تنفيذ الإعداد أثناء اتصال غير مستقر. لا أقول إن كل مستخدم سيواجه المشكلة نفسها، لكن انقطاع الشبكة في منتصف التسجيل قد يجعلني غير متأكد من اكتمال الخطوة. عندها أعود إلى الشاشة الرئيسية وأتحقق من حالة الحساب بدل إعادة التسجيل من الصفر.
إذا كان الهاتف يستخدم أكثر من شريحة أو أكثر من حساب مستخدم، فأراجع الرقم المرتبط بالخدمة قبل المتابعة. هذا تفصيل بسيط لكنه عملي؛ فالكثير من الالتباس في التطبيقات المالية لا يأتي من صعوبة الواجهة، بل من استخدام رقم أو حساب مختلف عن الذي يتوقعه المستخدم.
كيف أصل إلى أول نتيجة مفيدة؟
أول نجاح حقيقي بالنسبة لي لا يكون بمجرد فتح التطبيق، بل بإنجاز مهمة صغيرة يمكن التحقق منها بوضوح. أبدأ عادةً بعرض الرصيد أو مراجعة آخر حركة متاحة، لأن ذلك يعرّفني إلى طريقة عرض الأرقام ومكان سجل النشاط قبل أن أتعامل مع مبلغ أو مستفيد.
بعد ذلك، إذا كان هدفي تنفيذ عملية مالية، أختار الخدمة من الشاشة الرئيسية وأدخل التفاصيل ببطء. أراجع اسم الجهة أو المستفيد، ثم المبلغ، ثم أي وصف أو مرجع يظهر قبل التأكيد. لا أعتمد على الذاكرة، ولا أفترض أن اختيار مستفيد سابق يعني أن كل البيانات الحالية صحيحة. أفضل عادة هنا هي التحقق من شاشة المراجعة النهائية كما لو كانت إيصالًا قبل الدفع.
في سيناريو يومي، يمكن أن أستخدم التطبيق في بداية الشهر لمراجعة الرصيد، ثم أعود إليه قبل دفع التزام متكرر أو إرسال مبلغ. بدل فتح التطبيق فقط عند الحاجة الطارئة، أستفيد من سجل العمليات لمعرفة ما تم إنجازه وما يحتاج إلى متابعة. هذا الأسلوب يجعل التطبيق جزءًا من روتيني، ويقلل الاعتماد على الرسائل المتناثرة أو لقطات الشاشة القديمة.
بعد إتمام العملية، لا أغلق التطبيق فورًا. أتحقق من ظهور رسالة النجاح أو تحديث السجل، وأحتفظ بتفاصيل العملية بالطريقة التي يوفرها التطبيق إن احتجت إلى الرجوع إليها. إذا لم يتغير الرصيد مباشرة، لا أعيد العملية تلقائيًا؛ أراجع السجل أولًا حتى لا أكرر طلبًا قد يكون قيد التنفيذ.
أين يخطئ المستخدمون عادةً؟
أكثر نقطة تسبب ارتباكًا هي الخلط بين نجاح إرسال الطلب وظهور أثره النهائي في الحساب. قد تظهر رسالة تؤكد قبول الإجراء، بينما يحتاج السجل أو الرصيد إلى وقت حتى يعكس التغيير. لذلك أتحقق من الحالة بدل افتراض أن العملية فشلت لمجرد أن الشاشة لم تتحدث فورًا.
الخلط الثاني يكون بين الرصيد الظاهر والمبلغ المتاح فعليًا للاستخدام. عند مراجعة الشاشة، أقرأ العناوين المحيطة بالأرقام ولا أكتفي بالمبلغ الأكبر أو الأكثر وضوحًا. في تطبيق مالي، موضع الرقم لا يكفي؛ السياق الذي يصفه هو الأهم.
هناك أيضًا خطأ شائع عند تبديل الهاتف. إعادة تثبيت التطبيق لا تعني أنني أستطيع تجاوز التحقق أو استخدام بيانات جهاز قديم. أحتفظ بطريقة دخول يمكنني الوصول إليها، وأتأكد من أن رقم الهاتف المرتبط بالخدمة يعمل قبل أن أبدأ الانتقال. إذا واجهت مشكلة، أتجنب إنشاء حسابات متكررة لأن ذلك قد يزيد الالتباس بدل حله.
ومن المفيد ألا أستخدم شبكة عامة عند إدخال بيانات مالية أو تأكيد عملية. حتى لو كانت المشكلة ليست في التطبيق نفسه، فإن اختيار بيئة استخدام غير مناسبة يرفع المخاطر. أفضّل شبكة موثوقة، وأقفل الهاتف برمز أو وسيلة حماية مناسبة، ولا أشارك رموز التحقق مع أي شخص يدّعي أنه يساعدني.
ما الذي يميزه عن البدائل المعتادة؟
مقارنةً بتطبيق مصرفي شامل، قد يبدو e& money UAE أكثر تركيزًا على المهام المالية اليومية بدل جمع كل الخدمات المصرفية والاستثمارية في مكان واحد. هذا التركيز قد يكون مريحًا للمستخدم الذي يريد إنجاز إجراء محدد بسرعة، لكنه قد لا يكفي لمن يحتاج إلى أدوات متقدمة مثل التخطيط المالي الطويل، أو تحليل المصروفات، أو إدارة منتجات مصرفية متعددة من شاشة واحدة.
ومقارنةً بالاعتماد على النقد أو زيارة نقطة خدمة، يمنحني التطبيق مرونة أكبر في بدء العملية ومراجعة سجلها من الهاتف. أما مقارنةً بتطبيقات المحادثة التي أستخدمها لإرسال تذكير أو مشاركة تفاصيل الدفع، فالتطبيق المالي يضع المهمة نفسها في سياق أوضح، لكنني لا أستبدل المراجعة المالية برسالة نصية؛ الرسالة قد تثبت أنني أرسلت معلومة، ولا تثبت وحدها أن العملية اكتملت.
إذا كنت أستخدم تطبيق البنك يوميًا وأجد فيه كل ما أحتاج إليه، فقد لا أحتاج إلى إضافة تطبيق آخر إلا إذا كانت خدمة e& money UAE تناسب حالة محددة لدي. أما إذا كنت أريد فصل بعض المهام المالية عن التطبيق المصرفي الرئيسي، أو أفضّل واجهة مخصصة لخدمات مالية يومية، فوجود تطبيق مستقل قد يكون عمليًا أكثر.
الميزة غير الواضحة للمستخدم الجديد هي أن البساطة يمكن أن تساعد في تقليل الأخطاء، بشرط ألا أفسرها على أنها دعوة للتسرع. كلما كانت الشاشة أقل ازدحامًا، يصبح من الأسهل معرفة الإجراء التالي، لكن يبقى عليّ التأكد من المستفيد والمبلغ والحالة النهائية.
كيف أستخدمه بذكاء بعد أول عملية؟
بعد نجاح المهمة الأولى، أرتب طريقة استخدامي بدل ترك التطبيق ليوم الطوارئ فقط. أراجع السجل دوريًا، وأطابق العمليات مع ما أتوقعه في حسابي، وأنتبه إلى أي حركة لا أتذكرها. لا أحتاج إلى فتح التطبيق عشرات المرات؛ مراجعة هادئة ومنتظمة أفضل من التصفح القَلِق بعد كل إشعار.
إذا كنت أستخدمه لمبالغ صغيرة ومتكررة، أستفيد من إنشاء روتين ثابت: فتح التطبيق، التحقق من الحساب الصحيح، اختيار الخدمة، مراجعة التفاصيل، ثم التأكد من ظهور النتيجة. تكرار الخطوات بالترتيب نفسه يقلل احتمال نسيان خطوة مهمة، خصوصًا عندما أستخدم التطبيق وأنا في الطريق أو بين مهمتين.
أما إذا كانت العملية كبيرة أو لا يمكن التراجع عنها بسهولة، فأتعامل معها بصرامة أكبر. أراجع البيانات من مصدر مستقل، وأتأكد من أنني لا أستخدم اسمًا محفوظًا قديمًا، وأتوقف إذا ظهرت معلومة غير متوقعة. سرعة التطبيق ليست أهم من صحة القرار.
من الجيد أيضًا إبقاء التطبيق والنظام في حالة محدثة عندما يكون ذلك متاحًا، مع توفير مساحة كافية على الهاتف. لا أحمّل تطبيقًا ماليًا من مصدر غير رسمي، ولا أشارك شاشة الهاتف أثناء إدخال رمز تحقق. هذه ليست إضافات تجميلية؛ إنها عادات تحمي الحساب أكثر من أي انطباع جيد عن الواجهة.
لمن أنصح به، ومتى أختار غيره؟
أنصح به أولًا للمستخدم الذي يريد تطبيقًا ماليًا مجانيًا من e& UAE، ويبحث عن طريقة عملية لإدارة احتياجات مالية يومية من الهاتف. يناسب من يفضل تنفيذ المهمة بنفسه، ومراجعة سجل النشاط، والابتعاد عن الإجراءات الورقية أو التنقل غير الضروري.
قد يكون مناسبًا أيضًا للمستخدم الجديد في الخدمات الرقمية، لأن أفضل طريقة للتعلم هي البدء بإجراء منخفض التعقيد مثل مراجعة الرصيد أو السجل، ثم الانتقال إلى عملية أخرى بعد فهم الواجهة. لا أنصح بالقفز مباشرة إلى معاملة مهمة قبل معرفة مكان التأكيد وحالة العملية.
في المقابل، قد لا يكون الخيار الأول لمن يريد منصة مالية شاملة جدًا، أو أدوات تحليل تفصيلية للميزانية، أو إدارة حسابات متعددة من منظومة واحدة. في هذه الحالات، قد يكون تطبيق مصرفي متكامل أو أداة ميزانية متخصصة أكثر ملاءمة، حتى لو احتاجت إلى إعداد أطول.
خلاصة تجربتي أن e& money UAE ينجح عندما أستخدمه لهدف واضح وأراجع كل خطوة قبل اعتمادها. شهرته، وتقييمه المرتفع، وانتشاره الواسع تمنحني سببًا جيدًا لتجربته، لكنها ليست بديلًا عن معرفة احتياجي الشخصي. إذا كان المطلوب إنجاز مهام مالية يومية بواجهة مباشرة، فسأضعه ضمن الخيارات الأولى. أما إذا كنت أبحث عن إدارة مالية عميقة وشاملة، فسأقارنه بتطبيق البنك أو أداة متخصصة قبل اتخاذ القرار.
بعد التثبيت، اجعل هدفك الأول بسيطًا: أكمل الإعداد بهدوء، اعرض معلومات حسابك، نفّذ إجراءً صغيرًا فقط عندما تفهم تفاصيله، ثم تحقق من ظهوره في السجل. بهذه الطريقة يصبح الانتقال من التثبيت إلى الاستخدام الحقيقي واضحًا ومطمئنًا، وتعرف بسرعة إن كان التطبيق يناسب أسلوبك المالي فعلًا.
أبرز المزايا
- تحويل الأموال ودفع الفواتير بسهولة من تطبيق واحد.
- واجهة عربية واضحة ومناسبة للمستخدمين في الإمارات.
- إمكانية إدارة بطاقات e& money والمحفظة الرقمية بسرعة.
- يدعم التحويلات الدولية إلى عدد كبير من الوجهات.
- إشعارات فورية تساعد على متابعة العمليات المالية.
القيود
- قد تتطلب بعض الخدمات التحقق من الهوية والبيانات الشخصية.
- توافر بعض الميزات قد يختلف حسب حالة الحساب أو نوع البطاقة.
- قد تُفرض رسوم على بعض التحويلات أو عمليات السحب.
- يعتمد التطبيق على اتصال إنترنت مستقر لتنفيذ المعاملات.
- قد يواجه المستخدم تأخيراً مؤقتاً عند إجراء الصيانة أو التحديثات.
الأسئلة الشائعة
ما هو تطبيق e& money الإماراتي، وما الخدمات التي يقدمها؟
تطبيق e& money هو محفظة رقمية مخصصة للمستخدمين في دولة الإمارات، وتتيح إدارة عدد من الخدمات المالية اليومية من الهاتف. بعد إنشاء الحساب والتحقق من الهوية، يمكن استخدامه لإرسال الأموال، واستقبالها، ودفع بعض الفواتير، وإجراء عمليات دفع لدى الجهات أو المتاجر المدعومة، مع متابعة الرصيد وسجل المعاملات من داخل التطبيق. تختلف الخدمات المتاحة بحسب حالة الحساب ومتطلبات الاستخدام.
هل يحتاج تطبيق e& money إلى التحقق من الهوية، وما المتطلبات اللازمة للتسجيل؟
نعم، يتطلب التسجيل عادةً تقديم بيانات شخصية والتحقق من الهوية وفقاً للأنظمة المالية المعمول بها في الإمارات. قد يُطلب من المستخدم رقم هاتف إماراتي، ووثيقة هوية سارية مثل بطاقة الهوية الإماراتية، وربما معلومات إضافية بحسب نوع الحساب والخدمة المطلوبة. يجب إدخال البيانات بدقة والتأكد من أن الوثائق غير منتهية، لأن بعض المزايا قد تظل محدودة إلى حين اكتمال التحقق.
هل يمكن استخدام e& money لإرسال الأموال داخل الإمارات أو إلى الخارج؟
يوفر e& money خيارات لتحويل الأموال، لكن نوع التحويل والوجهة والرسوم والحدود قد تختلف حسب الخدمة المتاحة وحالة الحساب واللوائح المطبقة. يمكن للمستخدم مراجعة تفاصيل العملية قبل تأكيدها، بما في ذلك المبلغ المستلم وأي رسوم أو سعر صرف. يُنصح بالتأكد من اسم المستفيد ورقم الهاتف أو بيانات الحساب، لأن تنفيذ التحويل الخاطئ قد يتطلب وقتاً وإجراءات إضافية للاسترجاع.
هل تطبيق e& money آمن للاستخدام، وكيف أحمي حسابي من الاحتيال؟
يستخدم التطبيق وسائل حماية مرتبطة بتسجيل الدخول والتحقق من هوية المستخدم، لكن أمان الحساب يعتمد أيضاً على سلوك صاحب الحساب. لا تشارك رمز التحقق أو كلمة المرور أو الرقم السري مع أي شخص، وتجنب الروابط والرسائل التي تطلب بياناتك بشكل عاجل. حمّل التطبيق من المتاجر الرسمية فقط، وفَعّل قفل الهاتف، وراجع الإشعارات وسجل العمليات بانتظام، وتواصل مع الدعم فوراً عند ملاحظة نشاط غير معروف.
هل توجد رسوم أو حدود على استخدام خدمات e& money؟
قد تفرض بعض خدمات e& money رسوماً أو تطبق حدوداً يومية وشهرية على التحويلات، الإيداع، السحب، الدفع أو الخدمات الأخرى، بينما قد تكون عمليات معينة مجانية وفقاً للعروض أو نوع الحساب. تختلف التفاصيل بمرور الوقت وبحسب الخدمة والجهة المستفيدة، لذلك من الأفضل مراجعة صفحة الرسوم والحدود داخل التطبيق قبل إتمام أي معاملة. كما يجب الانتباه إلى أن رسوم مزود الخدمة أو البنك قد تنطبق بشكل منفصل.


